05-10-2026 - Management Control Systems - Business Costs [EN]-[IT]

~~~ La versione in italiano inizia subito dopo la versione in inglese ~~~
ENGLISH

05-10-2026 - Management Control Systems - Business Costs [EN]-[IT]
With this post, I would like to provide a brief overview of the topic mentioned in the subject line
(lesson/article code: MS_XX)

Image created using artificial intelligence; the software used was ChatGPT.
Introduction to Cost
First, we must clarify what "cost" means in a business context.
In this setting, cost can be defined as the value of the resources a company uses to carry out its operations and generate revenue, whether directly or indirectly.
The Importance of Costs
We all know that simply knowing a company's costs is not enough to devise strategies; one must understand where costs originate, how they behave, and to what they should be attributed. Incorrect cost allocation alone can lead to flawed strategic decisions.
This highlights just how challenging—yet crucial—cost management is.
Cost Classification
Costs can be classified into four broad categories:
1-Fixed costs
2-Variable costs
3-Direct costs
4-Indirect costs
Below, I briefly describe these four categories.
Fixed costs: These are costs that do not change with fluctuations in production volume. An example would be factory rent.
Variable costs: These change in line with production levels. Example: raw materials.
Direct costs: These can be directly attributed to a specific product, department, job order, etc. For example, if I use 5 kg of material at €10/kg to produce "A," I directly attribute €50 to "A."
Indirect costs: These cannot be directly attributed and must be allocated using an allocation base—such as machine hours, labor hours, or raw material costs.
Below is a summary image:
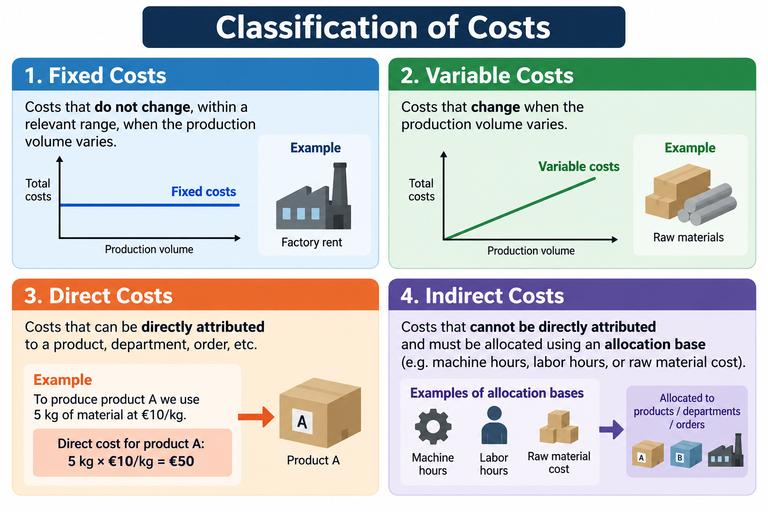
Image created using artificial intelligence (ChatGPT).
What is a cost object?
This is one of the most important concepts. A cost object is simply the item for which we want to determine the cost. It could be a product, a specific job or project, a department, a business function, or a service.
A brief look at costs
When applying management accounting to a company, we can reason as follows. I am outlining this thought process to illustrate how one should approach the analysis of costs.
Reasoning
Knowing that a company incurs €1 million in costs tells us relatively little. Management accounting, however, seeks to understand which products or projects generate those costs, which costs are controllable, how they change with volume, and whether the generated revenues are sufficient to cover them and produce a profit margin.
Conclusions
We can conclude that knowing costs does not simply mean knowing how much a company spends, but—more importantly—understanding how, where, and why company resources are utilized. Furthermore, understanding costs is crucial when formulating a strategy. If costs are unknown or calculated incorrectly, the resulting strategy will also be flawed. Historical Background and Questions
Before the Industrial Revolution, cost calculation already existed in relatively simple forms.
During the Industrial Revolution (18th and 19th centuries), the situation changed radically. It was no longer enough to simply record income and expenditure; it became necessary to understand the cost of producing a specific product.
Did you know that it was not until the early 20th century that cost became a tool for monitoring efficiency?

ITALIAN

05-10-2026-Sistemi di controllo di gestione - Costi aziendali [EN]-[IT]
Con questo post vorrei dare una breve istruzione a riguardo dell’argomento citato in oggetto
(codice lezione/articolo: MS_XX)
immagine creata con l’intelligenza artificiale, il software usato è ChatGPT
Introduzione al costo
Innanzitutto dobbiamo chiarire che cosa è il costo nell'ambiente aziendale.
Possiamo dire che in quell'ambito il costo può essere visto come il valore delle risorse che l'impresa utilizza per svolgere la propria attività e ottenere, direttamente o indirettamente, dei ricavi.
L'importanza dei costi
Sappiamo tutti che non basta sapere quanto costa un'azienda per individuare delle strategie, infatti bisogna capire dove nascono i costi, come si muovo e a cosa attribuirli. Fare attribuzioni di costi in maniera sbagliata, può essere sufficiente ad effettuare scelte di strategia sbagliate.
Solo questo ci fa capire come fare i costi sia difficile e allo stesso tempo, molto importante.
La classificazione dei costi
I costi possiamo classificarli in 4 macro categorie:
1-Costi fissi
2-Costi variabili
3-Costi diretti
4-Costi indiretti
Qui di seguito descrivo brevemente le quattro classi.
Costi fissi: Sono i costi che non cambiano al variare del volume produttivo. Esempio potrebbe essere l'affitto dello stabilimento.
Costi variabili: Questi cambiano al variare della produzione. Esempio: materie prime.
Costi diretti: Questi possono essere attribuiti direttamente a un prodotto, reparto, commessa ecc. Ad esempio, se per produrre A utilizzo 5 kg di materiale a 10 €/kg, attribuisco direttamente ad A 50 €.
Costi indiretti: non possono essere attribuiti direttamente e devono essere ripartiti mediante una base di riparto, per esempio ore macchina, ore di manodopera o costo delle materie prime.
Qui di seguito un immagine riassuntiva
immagine creata con l’intelligenza artificiale, il software usato è ChatGPT
Cosa è l'oggetto di costo
Questo è uno dei concetti più importanti. L'oggetto di costo è semplicemente ciò di cui vogliamo conoscere il costo. Può essere un prodotto, una commessa, un reparto, una funzione aziendale o un servizio.
Breve ragionamento sui costi
Nell'ambito del controllo di gestione applicato ad un'azienda, possiamo fare un ragionamento come il seguente. Faccio questo ragionamento per comprendere come si deve ragionare sui costi.
Ragionamento
Sapere che un'azienda sostiene 1 milione di euro di costi dice relativamente poco. Il controllo di gestione cerca invece di capire quali prodotti o commesse generano quei costi, quali costi sono controllabili, come cambiano con i volumi e se i ricavi generati sono sufficienti a coprirli e produrre margine.
Conclusioni
Possiamo concludere che conoscere i costi non significa semplicemente sapere quanto spende un'azienda, ma soprattutto comprendere come, dove e perché vengono impiegate le risorse aziendali. Inoltre conoscere i costi è la cosa più importante quando si intende costruire una strategia. Se i costi non si conoscono o sono sbagliati, anche la strategia sarà di conseguenza sbagliata.
Cenni storici e Domande
Prima della Rivoluzione industriale il calcolo dei costi esisteva già in forme relativamente semplici.
Durante la rivoluzione industriale (XVIII e XIX secolo) il problema cambia radicalmente. Non basta più registrare entrate e uscite: bisogna capire quanto costa produrre un determinato prodotto.
Lo sapevate che solo all'inizio del Novecento il costo diventa anche uno strumento di controllo dell'efficienza?
THE END